
Quatre ans après leur entrée en vigueur, les préférences de durabilité restent l'un des exercices les plus délicats du conseil. Le cadre est exigeant, les notions sont techniques, et chaque réseau (banque, assurance, cabinet indépendant, gestion sous mandat) a dû construire sa propre réponse. L'ACPR et l'AMF ont récemment précisé leurs attentes et ouvert des pistes de simplification. Tour d'horizon, et quelques repères pratiques pour l'entretien client.
Un cadre exigeant, que la profession s'approprie progressivement
Depuis le 2 août 2022 (règlement délégué 2021/1253 pour MiFID II, dispositif équivalent pour la DDA en assurance), tout conseiller interroge son client sur ses éventuelles préférences de durabilité et en tient compte dans le test d'adéquation. Les orientations de l'ESMA qui en précisent les modalités ne s'appliquent que depuis octobre 2023, et l'AMF les a étendues aux CIF.
Les régulateurs reconnaissent eux-mêmes la difficulté de l'exercice : des notions complexes pour les conseillers comme pour les clients, des données extra-financières pas toujours disponibles, des outils internes à adapter et un calendrier de précisions réglementaires étalé dans le temps. Leurs travaux récents permettent de mesurer le chemin parcouru :
Les visites mystère de l'AMF (182 rendez-vous dans 12 réseaux bancaires, entre septembre 2023 et mars 2024) ont eu lieu au moment même où les orientations de l'ESMA entraient en application. Les trois axes réglementaires ont été présentés dans environ un entretien sur deux. Les conseillers se sont souvent appuyés sur un repère connu des épargnants, le label ISR, en proposant des fonds actions labellisés dans près de 70 % des cas.
Les travaux conjoints de l'ACPR et de l'AMF (2023-2025, auprès d'assureurs et de distributeurs) décrivent des dispositifs déployés de façon progressive et hétérogène. Ils relèvent surtout qu'environ 95 % des clients n'expriment pas de préférences détaillées.
Les contrôles thématiques de l'AMF, publiés en février 2026, soulignent la volonté des établissements de répondre aux attentes de leurs clients, l'enrichissement de leur offre durable et une nette accélération des travaux de mise en conformité depuis 2024.
Le chiffre de 95 % mérite qu'on s'y arrête. Il ne traduit pas un désintérêt des épargnants pour la durabilité : il montre surtout combien il est difficile de formuler la question dans des termes qui leur parlent. C'est un enjeu de pédagogie, partagé par tous les conseillers.
Ce que dit la règle, et ce qu'elle ne dit pas
Un client qui exprime des préférences le fait sur un ou plusieurs de ces trois axes. Chacun renvoie à une donnée précise de la documentation du produit :
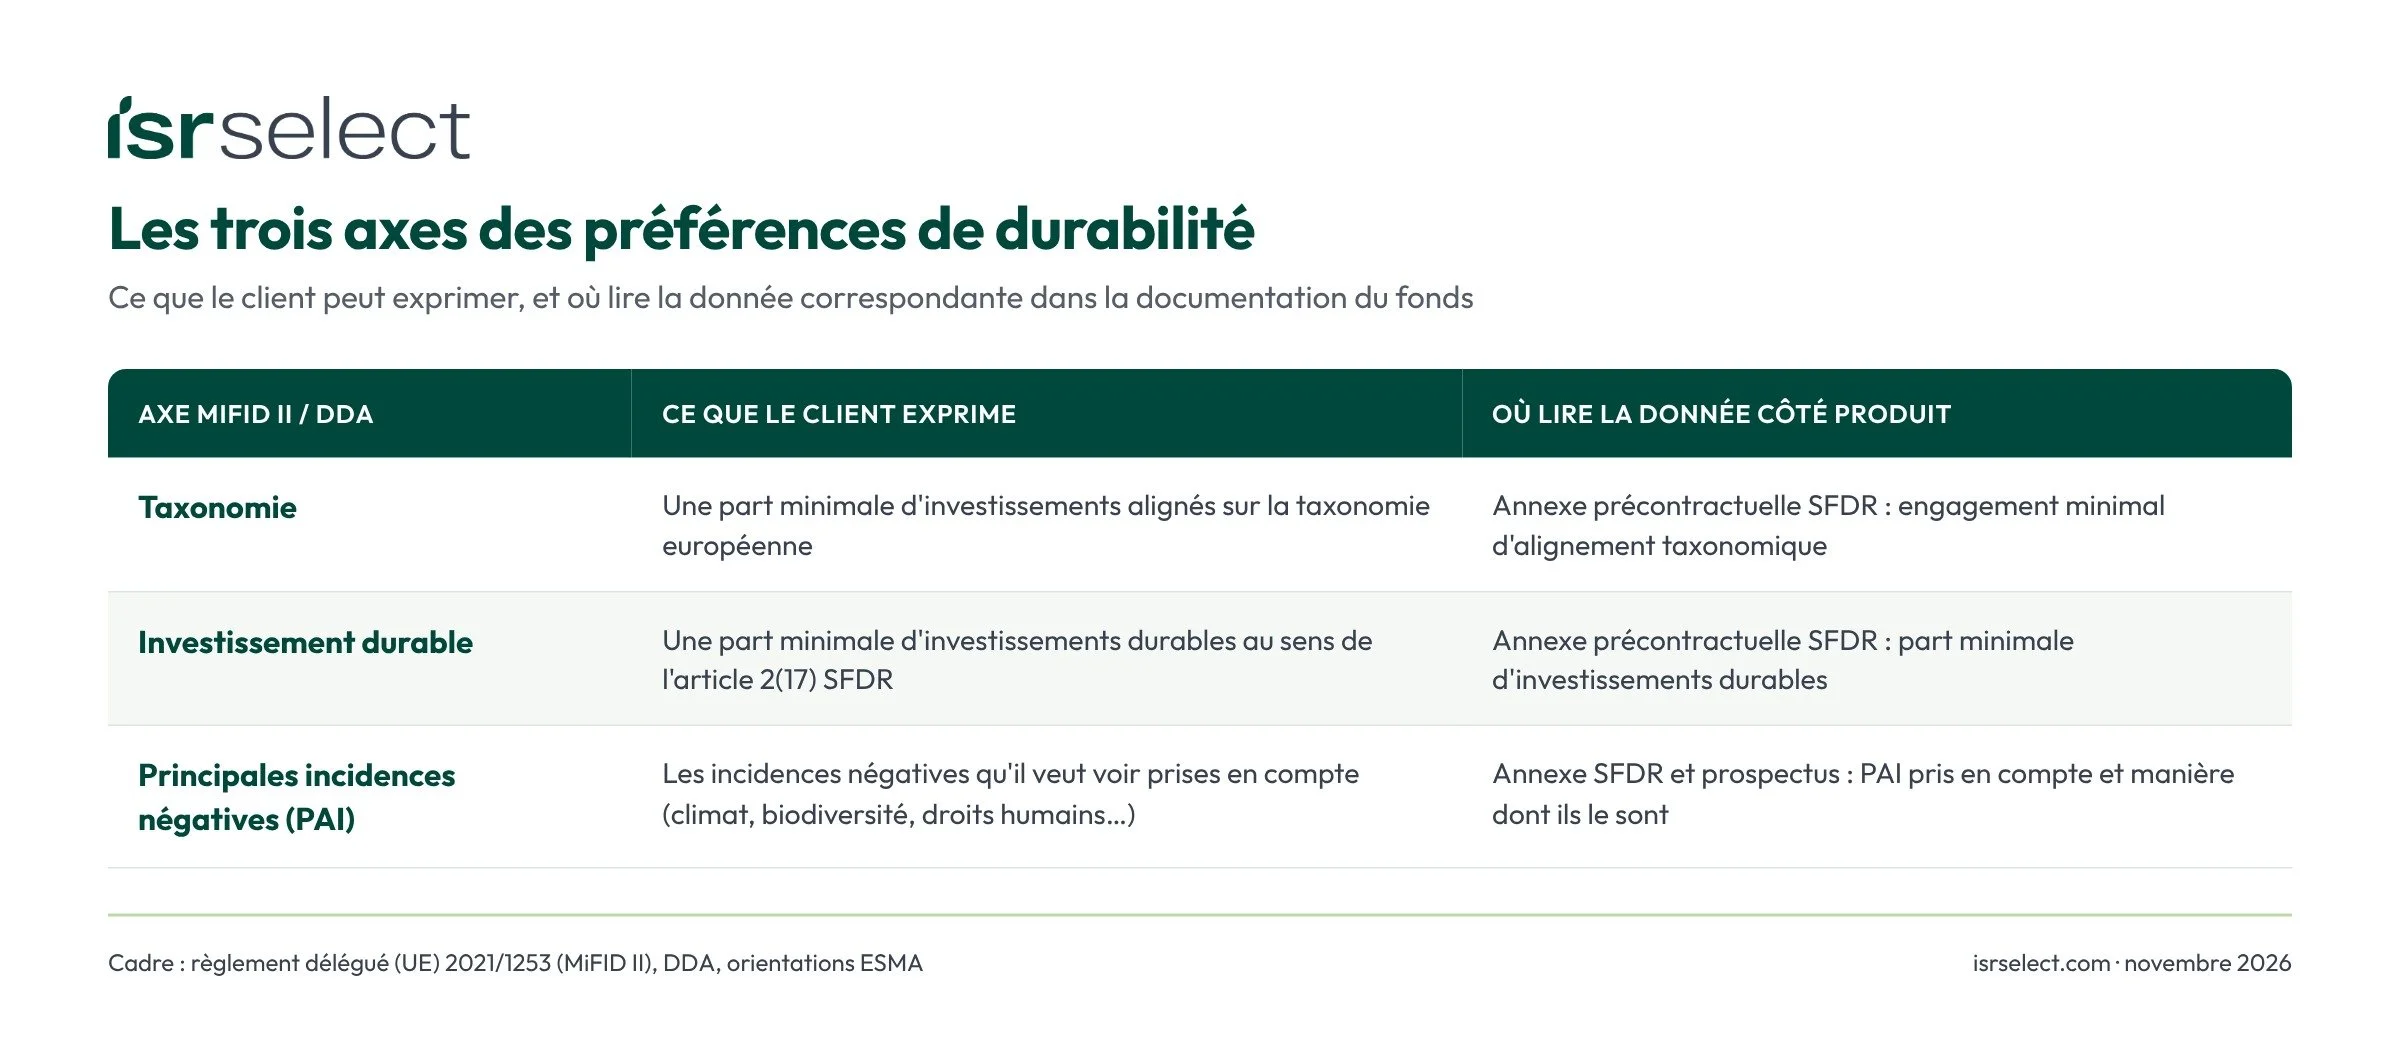
Quatre principes, rappelés par l'ACPR et l'AMF en novembre 2025, cadrent l'exercice :
L'adéquation financière d'abord. Les préférences de durabilité ne se traitent qu'après l'évaluation des connaissances, de l'expérience, de la situation financière et des objectifs du client. Elles affinent la sélection, elles ne la remplacent pas.
« Non » est une réponse valable. Un client qui répond non, ou ne répond pas, peut être considéré comme neutre et se voir recommander des produits avec ou sans caractéristiques de durabilité.
Pas de méthode unique. Le cadre ne prescrit pas de méthodologie pour les clients sans préférences détaillées. Le critère d'appréciation des régulateurs est l'intérêt du client.
Les labels comptent, sans dispenser de vérifier. Un fonds labellisé ISR ou Greenfin, ou relevant d'une approche à engagement significatif au sens de la position-recommandation AMF 2020-03, peut être regardé comme prenant en compte certaines PAI. Encore faut-il que ces PAI soient celles que le client a choisies.
Trois simplifications ouvertes par l'ACPR et l'AMF
La démarche commune publiée le 13 novembre 2025 est une méthode alternative, facultative : chaque établissement peut continuer à s'appuyer directement sur les textes. Elle ouvre trois voies concrètes pour rendre l'entretien plus fluide sans fragiliser la conformité.
1. Des préférences prédéfinies pour les clients qui ne veulent pas entrer dans le détail. Le conseiller présente d'abord les enjeux et les trois critères, puis demande au client s'il souhaite exprimer des préférences, et s'il veut le faire de façon détaillée. S'il répond non au détail, il peut choisir parmi quelques profils durables prédéfinis. Conditions :
proposer le questionnaire simplifié une fois ce souhait recueilli, pour que le choix reste celui du client ;
construire chaque profil sur au moins un critère MiFID II / DDA, avec des proportions minimales suffisamment élevées au regard de l'offre et du profil de risque ;
expliquer au client les critères et engagements chiffrés de chaque profil, puis en quoi le produit proposé y correspond ;
identifier les conflits d'intérêts que ces profils peuvent créer ;
consigner sur support durable le choix du client.
2. Un processus d'adaptation encadré. La réglementation ne permet pas de recommander un produit qui ne correspond pas aux préférences exprimées. Lorsque c'est le cas, le conseiller l'indique simplement au client, lui présente les solutions les plus proches en précisant quels critères devraient bouger, obtient son accord exprès et documente l'écart dans le rapport d'adéquation. Le questionnaire initial n'a pas besoin d'être repassé.
3. Une lecture cumulative, à l'échelle de l'allocation. Quand le client exprime plusieurs préférences, les régulateurs privilégient leur prise en compte cumulée, appliquée à l'ensemble de l'allocation recommandée et pas seulement à chaque support pris isolément.
Sept points de vigilance relevés par les régulateurs
Les contrôles de l'AMF et la démarche ACPR-AMF identifient des situations qui peuvent se présenter dans n'importe quel parcours de conseil, quel que soit le réseau. Les connaître aide à les anticiper :
Relier le recueil à la recommandation. Les préférences recueillies doivent avoir une incidence visible sur les supports proposés.
Traduire les niveaux en chiffres. Quand le questionnaire propose des niveaux (par exemple faible, moyen, fort), le client gagne à savoir à quelle part minimale de son portefeuille chacun correspond.
Expliciter le profil par défaut. Pour un client qui n'a pas détaillé ses préférences, préciser quels critères de durabilité sont appliqués le cas échéant.
Proposer des choix qui ont du sens au regard de l'offre. Des seuils calibrés sur les produits réellement disponibles permettent de distinguer les supports entre eux.
Vérifier l'offre avant d'adapter. Rechercher d'abord les produits qui répondent aux préférences, et ne proposer une adaptation qu'ensuite.
Annoncer une prise en compte partielle. Si toutes les préférences exprimées ne peuvent pas être retenues ensemble, le dire au client dès qu'il les exprime.
Rendre le rapport d'adéquation lisible. Y expliquer les engagements de durabilité du produit et la façon dont ils répondent aux choix du client.
L'AMF met aussi en avant plusieurs pratiques utiles : des formations de conseillers complétées par une évaluation finale, des explications pédagogiques intégrées au support de collecte, et le regroupement des PAI en grandes familles compréhensibles par le client (climat, biodiversité, droits humains…).
Et SFDR 2.0 ? Le cadre actuel reste la référence
La réforme de SFDR est en trilogue depuis le 22 octobre 2026, avec une deuxième réunion fixée au 19 novembre. Les trois institutions s'accordent sur l'architecture : trois catégories de produits (Durable, Transition, ESG Basics) en remplacement des articles 8 et 9, et un seuil de 70 % des investissements alignés avec la stratégie de la catégorie. La définition réglementaire d'investissement durable, l'un des trois axes des préférences MiFID, est appelée à disparaître.
Les préférences de durabilité devront donc être recalibrées, très probablement autour des nouvelles catégories. Mais rien n'est encore proposé côté MiFID II et DDA, et l'application de SFDR 2.0 n'est pas attendue avant fin 2028. Les conseillers ne sortiront d'ailleurs pas de l'exercice : la proposition de la Commission les retire du champ de SFDR justement parce que MiFID II les oblige déjà à recueillir ces préférences.
D'ici là, le régime actuel s'applique sans changement, et c'est sur lui que portent les contrôles. Les bonnes pratiques décrites ici (pédagogie, profils prédéfinis chiffrés, traçabilité de l'adéquation) resteront valables quelle que soit la grille finale.
Quelques repères pour l'entretien client
Je traite la durabilité après le profil financier, jamais à sa place.
J'explique les trois axes en mots simples, avec un exemple chiffré, avant de poser la question.
Je demande d'abord si le client a des préférences, puis s'il veut les détailler ; je consigne ses deux réponses.
Si j'utilise des niveaux ou des profils prédéfinis, chacun correspond à des pourcentages minimaux écrits et remis au client.
Je vérifie, fonds par fonds et sur l'allocation globale, l'alignement taxonomique, la part d'investissements durables et les PAI réellement pris en compte, dans l'annexe SFDR et pas seulement dans la plaquette.
Si rien ne correspond, je le dis, je propose l'option la plus proche et j'obtiens un accord exprès avant toute adaptation.
Mon rapport d'adéquation explique en quoi la recommandation respecte (ou non) chaque préférence exprimée.
Comment isrselect peut aider concrètement
Bien recueillir une préférence n'est que la moitié du chemin : il faut ensuite la confronter aux engagements réels des produits, avec des données fiables et comparables. C'est là que la plupart des conseillers perdent du temps, et c'est le rôle d'isrselect. Voici ce que la plateforme propose déjà à chaque étape du parcours, et les nouveautés prévues :
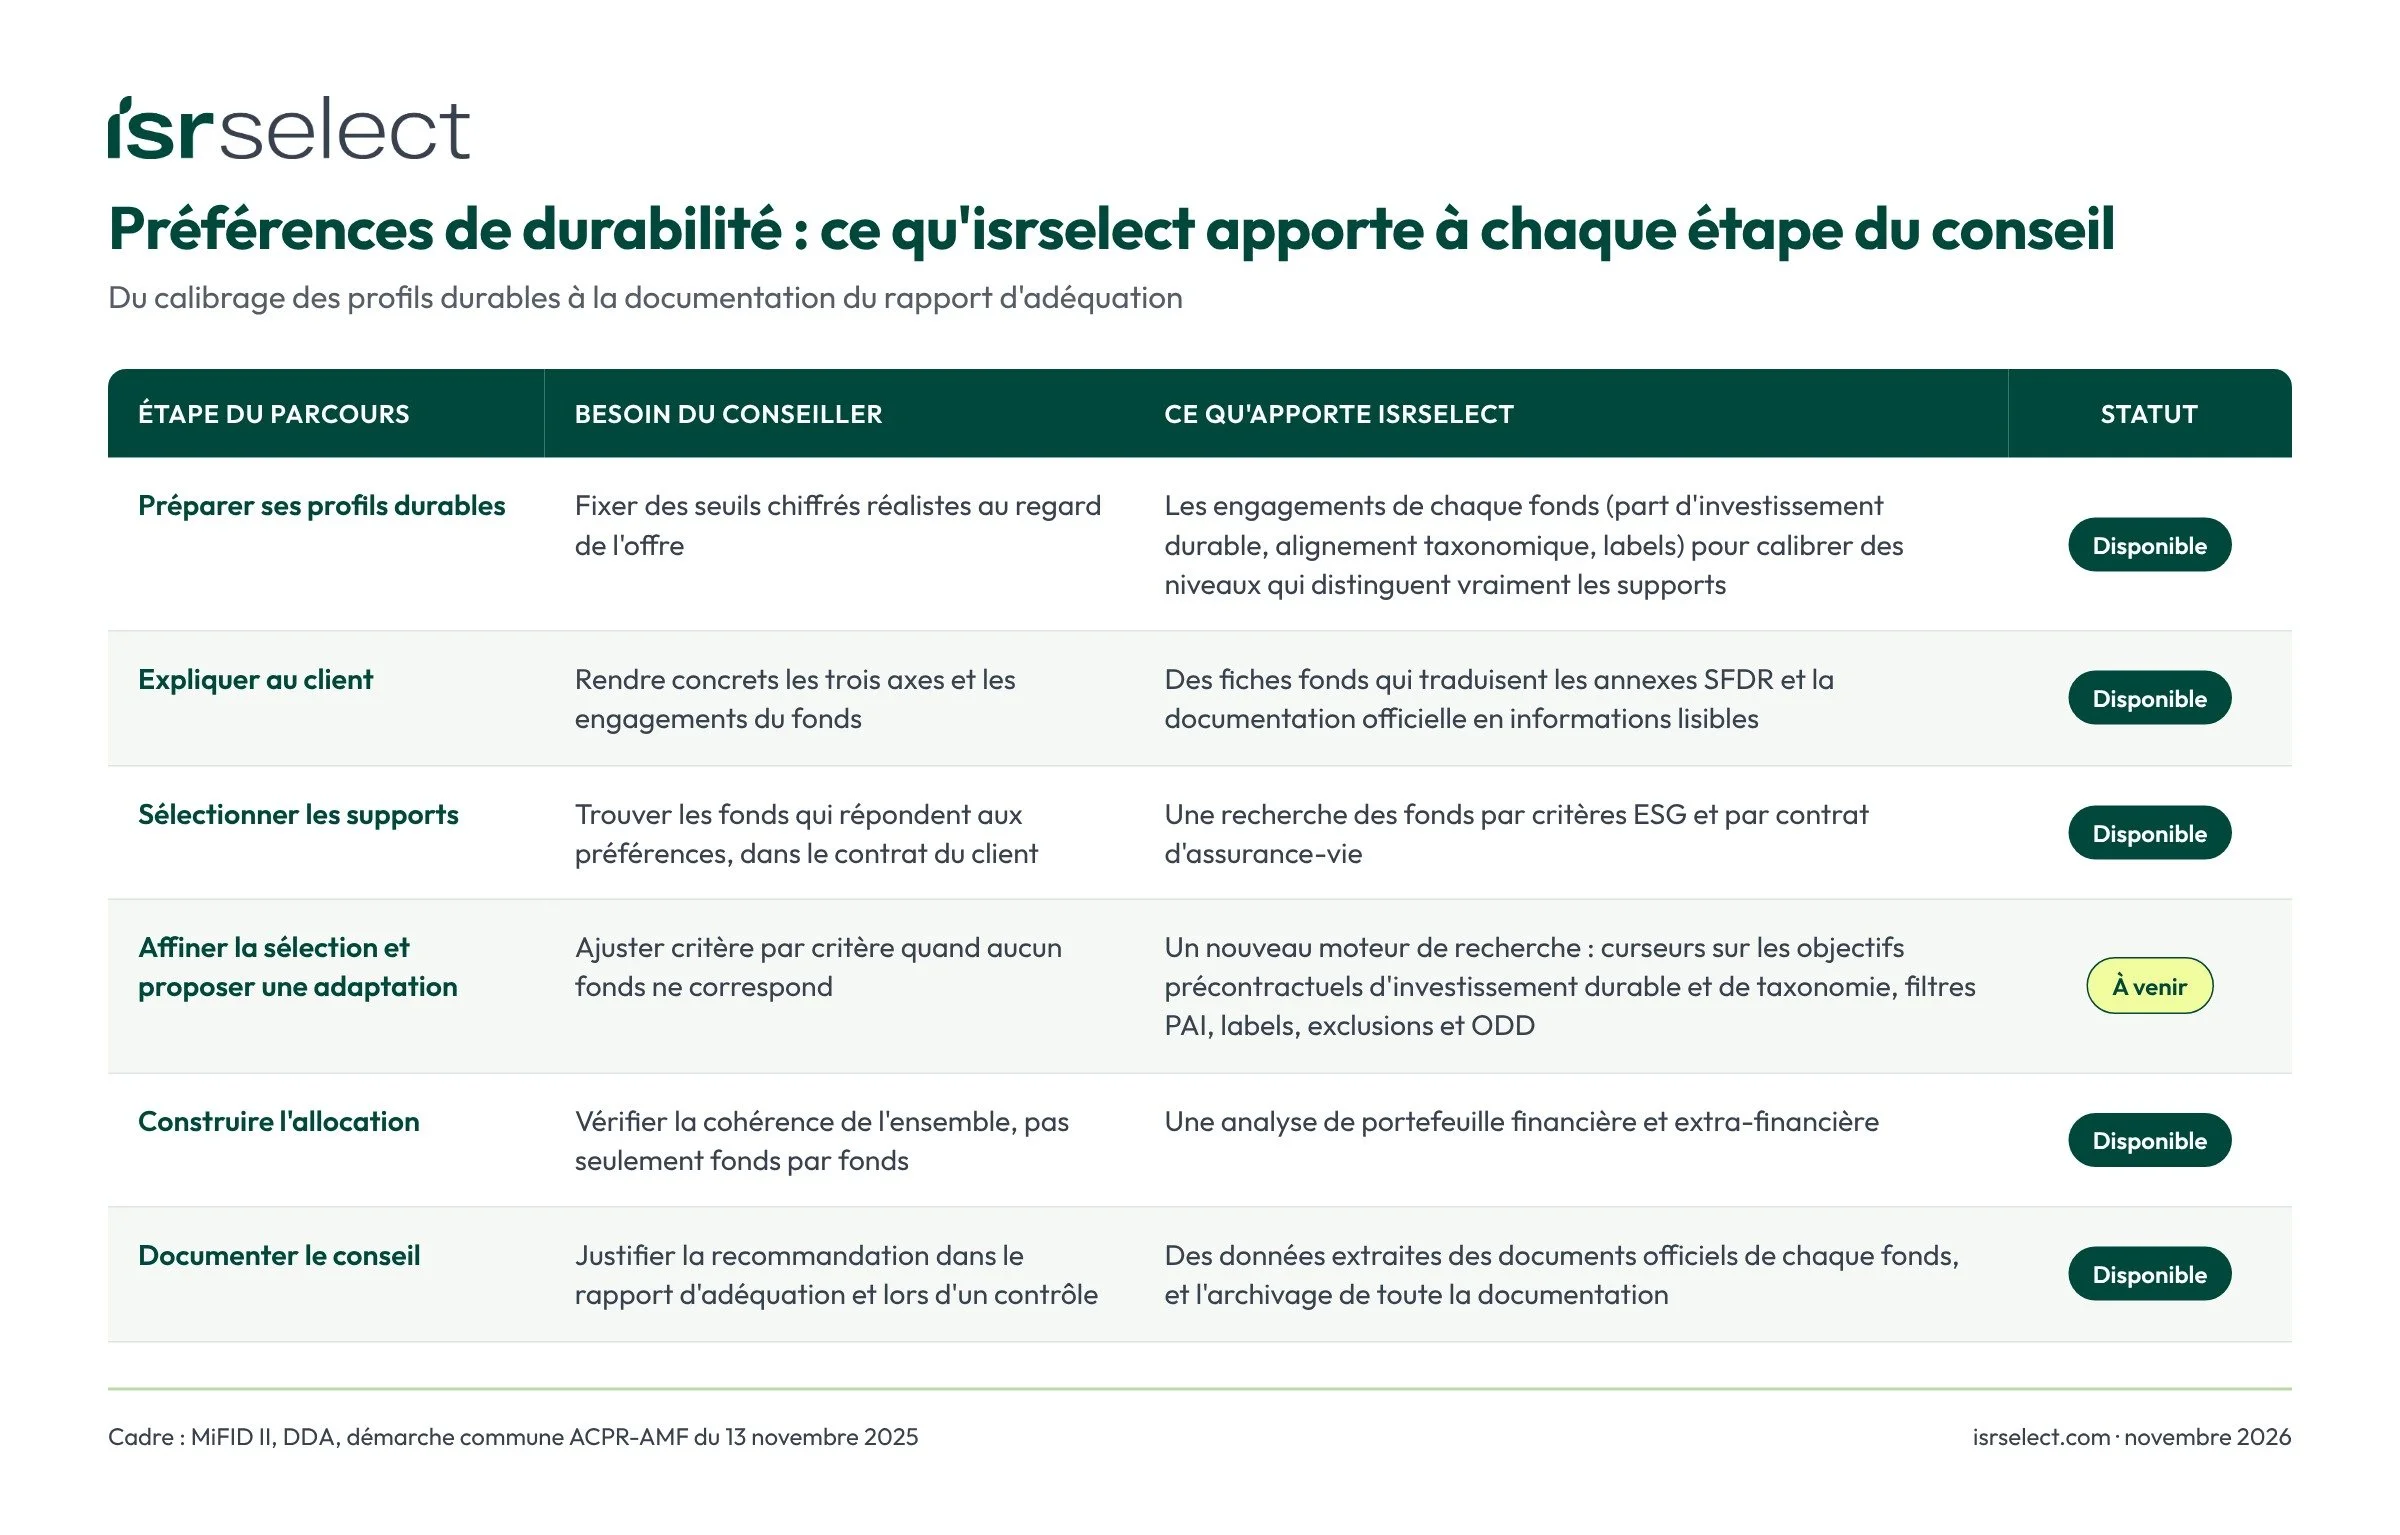
isrselect s'adresse à tous les professionnels du conseil : CGP et CIF, conseillers bancaires et banques privées, réseaux d'assurance, sélectionneurs de fonds. L'équipe intervient également auprès de réseaux et de partenaires pour des formations pratiques sur la finance durable et le recueil des préférences.