
« Paris-aligned », « Climate Transition » : ces mentions figurent désormais dans le nom de nombreux ETF proposés en assurance-vie, en PEA ou en gestion pilotée. Elles renvoient à deux labels d'indices définis par le droit européen, les PAB et les CTB, avec des règles précises de décarbonation et d'exclusion. Ce qu'ils imposent, ce qu'ils ne garantissent pas, et comment en parler à un client.
Deux labels d'indices nés du droit européen
Un ETF réplique un indice. Sa dimension climatique dépend donc entièrement des règles de construction de cet indice, et non de choix de gestion au fil de l'eau. Pour encadrer ces règles, l'Union européenne a créé en 2019 deux catégories d'indices climatiques, précisées par le règlement délégué (UE) 2020/1818 :
l'indice de transition climatique de l'UE (CTB, Climate Transition Benchmark), qui organise une trajectoire de décarbonation progressive ;
l'indice aligné sur l'accord de Paris (PAB, Paris-Aligned Benchmark), plus exigeant, qui vise une cohérence avec l'objectif de limiter le réchauffement à 1,5 °C.
Ces labels ont porté l'essor de la gestion passive climat. Selon Trackinsight, l'Europe comptait 203 ETF sur ce thème début 2024, contre 9 dix ans plus tôt, pour environ 58,5 milliards d'euros d'encours, soit 3,4 % des actifs des ETF. Pour un conseiller, c'est souvent la première porte d'entrée vers l'investissement durable à frais réduits.
Les règles communes aux deux indices
CTB et PAB partagent la même mécanique, fixée par le règlement délégué 2020/1818 et construite à partir d'un scénario 1,5 °C du GIEC :
Un point de départ plus sobre que le marché. À sa création, l'indice doit afficher une intensité carbone inférieure d'au moins 30 % (CTB) ou 50 % (PAB) à celle de son univers d'investissement.
Une décarbonation d'au moins 7 % par an. L'intensité carbone de l'indice doit ensuite baisser d'au moins 7 % par an en moyenne. Un objectif manqué doit être rattrapé l'année suivante, faute de quoi l'indice perd son label ; il le perd aussi après trois échecs sur dix ans.
Pas de fuite hors des secteurs à fort enjeu climatique. L'exposition aux secteurs les plus concernés (énergie, industrie, transport, construction, immobilier…) doit rester au moins égale à celle de l'univers. L'objectif est d'éviter qu'un indice se décarbone simplement en se repliant sur les services ou la technologie.
Un scope 3 intégré progressivement. Les émissions indirectes de la chaîne de valeur ont été ajoutées par étapes, d'abord pour l'énergie et les mines, puis pour tous les secteurs.
Une prime aux entreprises qui progressent. L'indice peut surpondérer les entreprises qui publient leurs scopes 1, 2 et 3 et réduisent leurs émissions d'au moins 7 % par an sur trois ans.
L'intensité carbone se mesure en tonnes de CO₂ rapportées à la valeur d'entreprise, trésorerie incluse (EVIC). Ce choix de dénominateur a des conséquences, détaillées plus bas.
CTB et PAB : les différences en un coup d'œil
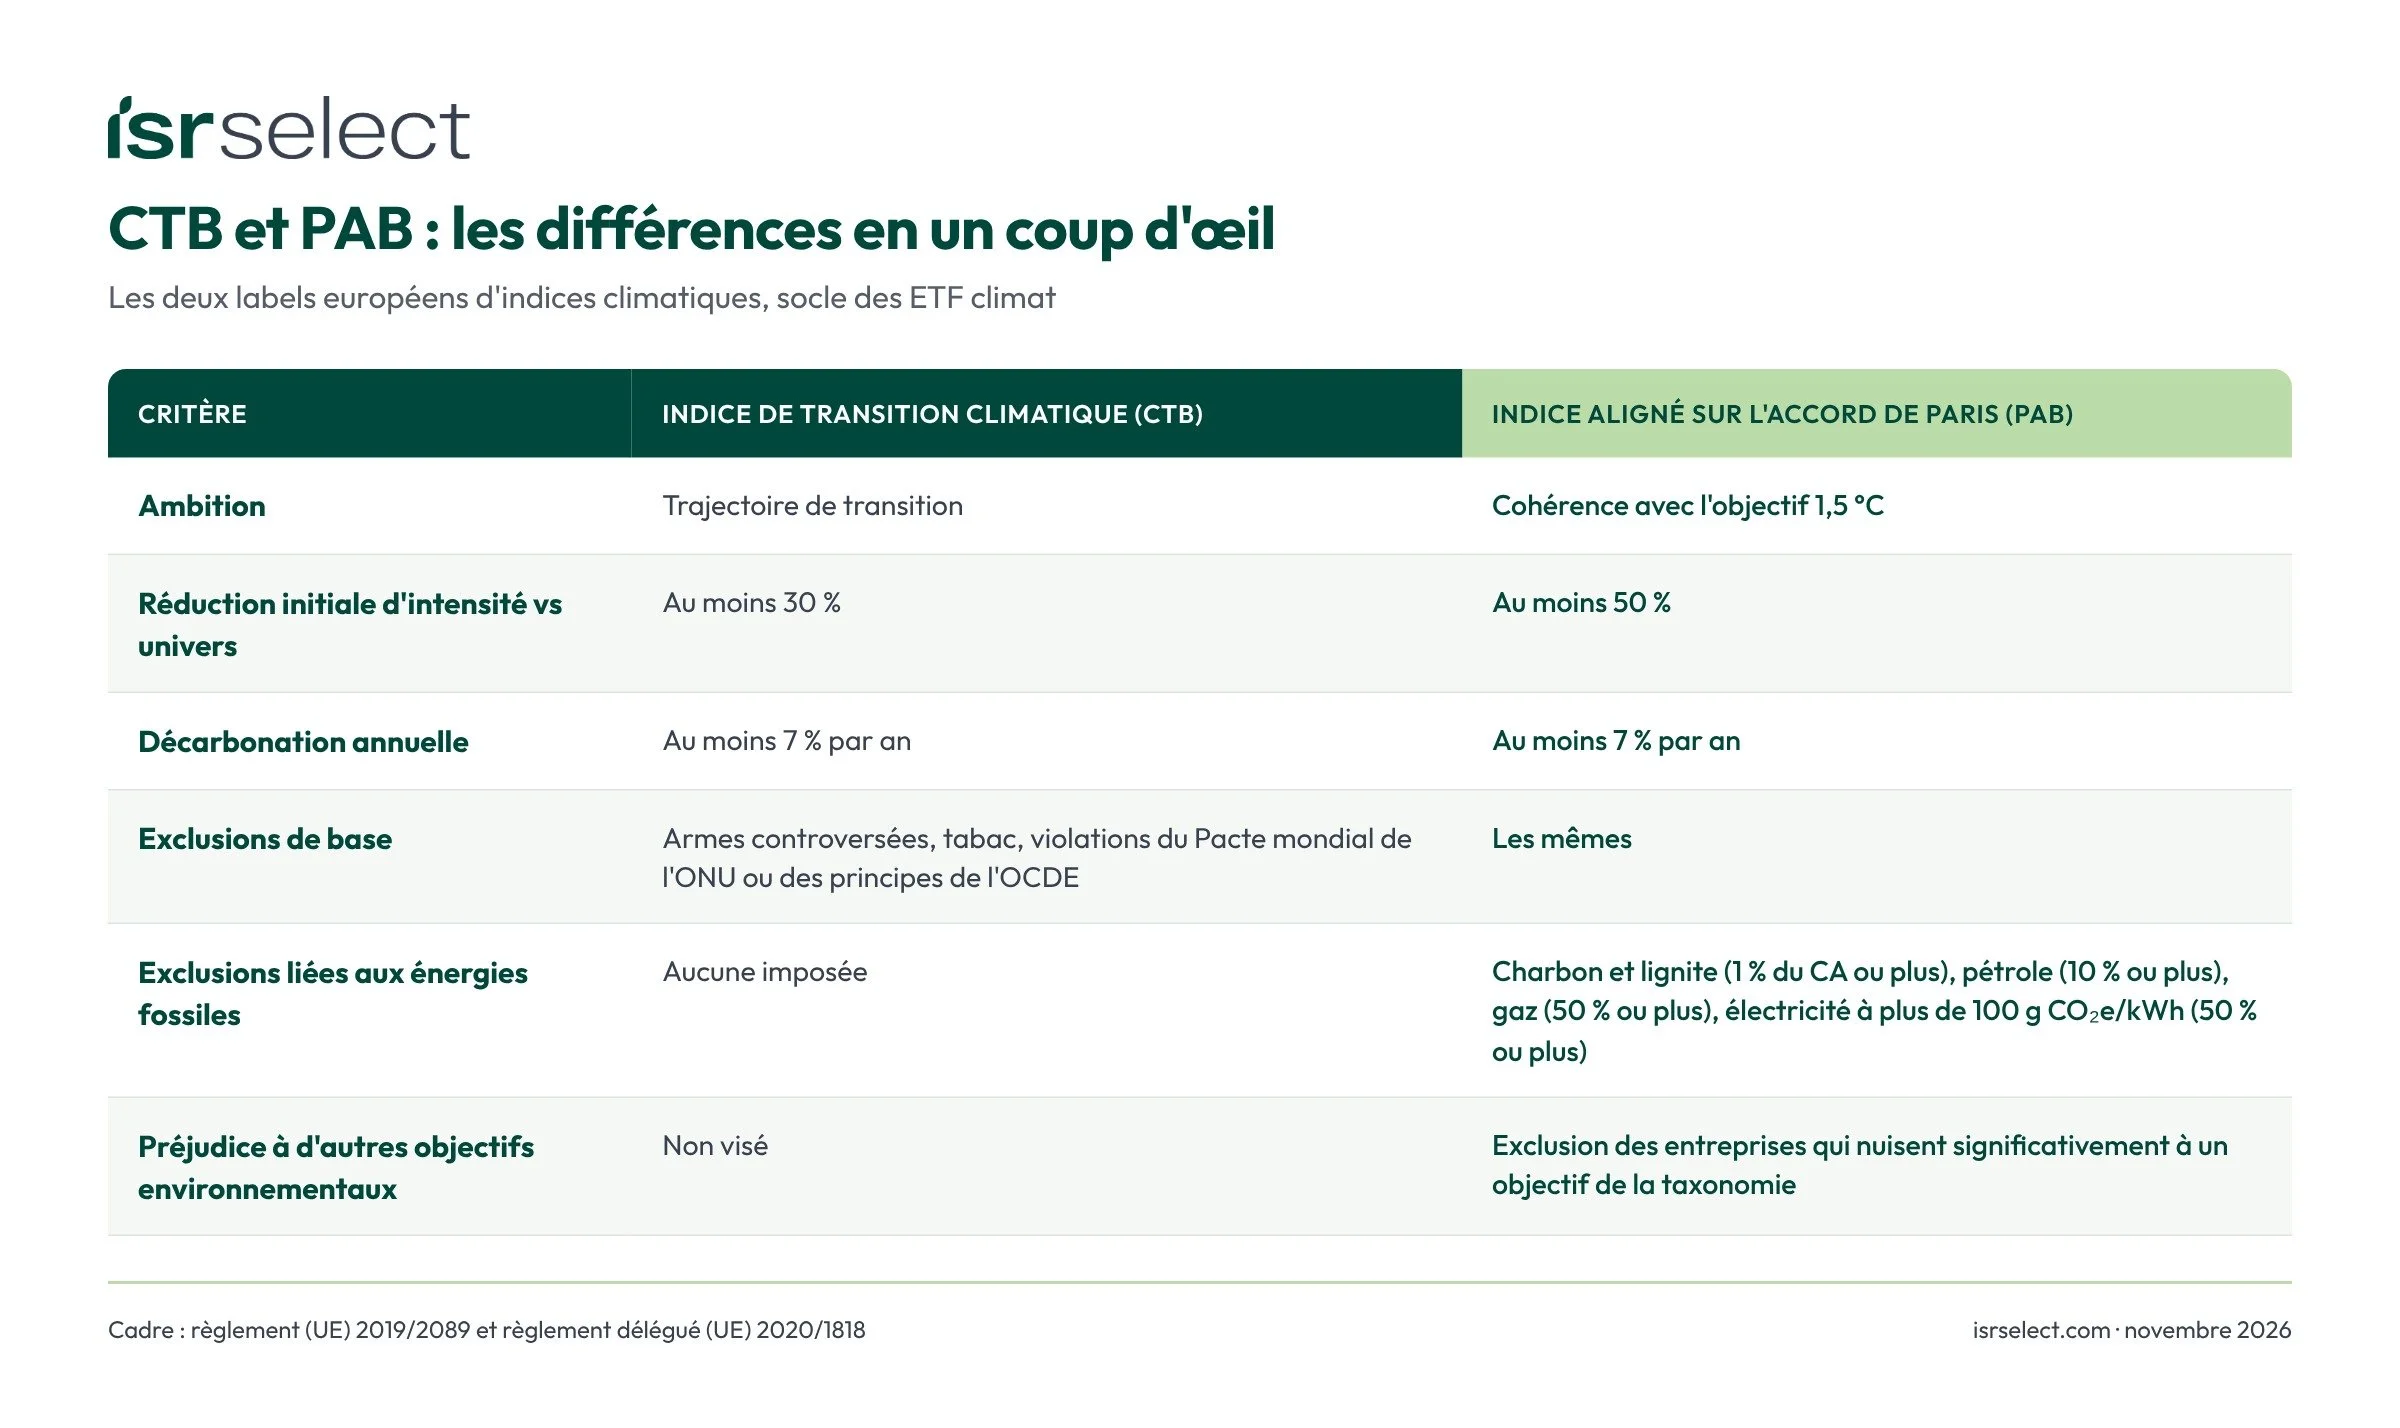
En pratique, un ETF CTB reste proche de son indice parent et convient à une exposition large avec une orientation climatique modérée. Un ETF PAB s'en écarte davantage, ce qui renforce l'effet climatique mais aussi l'écart de performance possible avec le marché.
Les limites à connaître
Ces indices apportent un cadre clair et comparable, ce qui explique leur succès. Plusieurs gestionnaires et chercheurs soulignent toutefois des limites qu'il est utile d'avoir en tête pour présenter ces produits avec justesse.
1. Un portefeuille qui se décarbone n'est pas une économie qui se décarbone. L'indice atteint sa trajectoire principalement en réallouant ses poids vers les entreprises les moins émettrices. Son empreinte baisse, sans que les émissions réelles des entreprises aient forcément diminué. Des travaux de MSCI (2025) notent que les objectifs des PAB restent atteignables même si la décarbonation réelle demeure en retard sur les engagements.
2. Un dénominateur sensible aux marchés. L'intensité est calculée par rapport à la valeur d'entreprise, qui inclut la capitalisation boursière. Une hausse des cours fait mécaniquement baisser l'intensité mesurée, sans aucune réduction d'émissions, et inversement. Le règlement prévoit un ajustement de l'inflation, mais pas de la valorisation.
3. Des biais sectoriels et de concentration. Pour tenir la trajectoire, les indices sous-pondèrent l'énergie, les matériaux et les services aux collectivités, et surpondèrent souvent la technologie. Storebrand observe qu'en 2024, cinq PAB d'un même fournisseur, tous conformes aux règles européennes, ont affiché des performances allant de +7,5 % à –9,9 %, largement selon leur exposition aux grandes valeurs technologiques.
4. Un scope 3 encore fragile. Les émissions de la chaîne de valeur sont le plus souvent estimées par les fournisseurs de données, et ces estimations varient fortement d'une entreprise à l'autre au sein d'un même secteur. Paradoxalement, certaines entreprises de solutions climatiques affichent un scope 3 élevé et peuvent se retrouver sous-pondérées.
5. Une logique rétrospective. L'indice regarde les émissions passées, et non les plans de transition ou les investissements verts des entreprises. Il ne cherche pas non plus à augmenter l'exposition aux solutions climatiques : décarboner un portefeuille et financer la transition sont deux objectifs distincts.
Aucune de ces limites ne disqualifie ces produits. Elles invitent à les présenter pour ce qu'ils sont : des expositions de marché à l'empreinte carbone réduite et encadrée, plutôt que des fonds à impact.
Des exclusions devenues une référence pour tout le marché
Les exclusions CTB et PAB dépassent désormais le seul cadre des indices.
Pour les noms de fonds. Depuis mai 2025, les orientations de l'ESMA imposent à tout fonds, actif ou passif, qui utilise certains termes dans son nom d'appliquer ces exclusions. Les termes liés à la transition, au social ou à la gouvernance renvoient aux exclusions CTB. Les termes environnementaux, liés à l'impact ou à la durabilité renvoient aux exclusions PAB, y compris celles qui visent les énergies fossiles.
Pour la réforme SFDR. Dans la proposition de la Commission, en trilogue depuis octobre 2026, les exclusions CTB et une partie des exclusions PAB forment le socle minimal des nouvelles catégories de produits. Surtout, un fonds qui réplique un indice CTB ou PAB, ou qui est géré par référence à l'un d'eux, serait présumé remplir les critères des catégories « Transition » ou « Durable ». Ce mécanisme fait l'objet de discussions entre le Conseil et le Parlement : le texte final peut encore évoluer.
Si ce mécanisme est confirmé, les ETF climat deviendraient l'une des voies les plus simples pour proposer des fonds classés dans ces catégories. C'est une raison de plus pour bien comprendre ce que ces indices mesurent.
Repères pratiques pour choisir un ETF climat
Cinq questions aident à comparer deux ETF qui affichent le même label :
CTB ou PAB ? Le choix dépend de l'objectif du client : une exposition large légèrement réorientée, ou une empreinte nettement réduite avec des exclusions fossiles.
Quel indice parent et quel fournisseur ? Deux PAB sur le même univers peuvent diverger sensiblement selon la méthode du fournisseur d'indices. L'écart de suivi historique avec l'indice parent est un bon indicateur.
Quels filtres s'ajoutent au label ? Certains ETF combinent PAB et sélection ESG (« SRI », « Select »), d'autres s'en tiennent au minimum réglementaire.
Quelle concentration ? Le poids des dix premières lignes et des grands secteurs dit si l'indice reste diversifié.
Que disent les documents SFDR ? La classification, la part d'investissement durable et l'alignement taxonomique de l'ETF se lisent dans son annexe précontractuelle, comme pour un fonds actif.
Face au client, la formule la plus juste reste simple : un ETF climat réduit et encadre l'empreinte carbone d'une exposition de marché, à coût faible. Il ne finance pas directement la transition et ne mesure pas l'impact réel des entreprises détenues.
Comment isrselect peut aider
Les fiches fonds d'isrselect traitent les ETF comme les fonds actifs : classification SFDR, engagements d'investissement durable et d'alignement taxonomique, labels, à partir des documents officiels de chaque produit. La recherche par critères ESG et par contrat d'assurance-vie permet de repérer les ETF climat référencés dans le contrat d'un client et de les comparer aux fonds actifs. L'analyse de portefeuille vérifie ensuite la cohérence de l'allocation, gestion active et passive confondues.