
Tous les fonds obligataires « verts » ne se valent pas. Derrière l'étiquette, les titres détenus peuvent relever de principes de marché volontaires ou du standard européen des obligations vertes (EuGB), plus exigeant et adossé à la taxonomie. Pour le conseiller, la distinction compte : elle change le niveau de garantie sur l'usage des fonds, et elle pèse sur les règles des noms de fonds comme sur la future réforme SFDR. Les repères pour s'y retrouver.
Les green bonds classiques : un marché bâti sur des principes volontaires
Une obligation verte finance des projets environnementaux identifiés : énergies renouvelables, transports propres, bâtiments performants, gestion de l'eau. Sa spécificité tient à l'usage des fonds levés, pas à la nature de l'émetteur : une entreprise encore très carbonée peut émettre une obligation verte pour financer sa transition.
La grande majorité des obligations vertes en circulation suivent les Green Bond Principles de l'ICMA, l'association internationale des marchés de capitaux. Ces principes reposent sur quatre piliers :
L'utilisation des fonds vers des catégories de projets verts.
Le processus de sélection des projets, expliqué aux investisseurs.
La gestion des fonds levés, suivie et traçable.
Le reporting sur l'allocation et, si possible, sur l'impact.
Ce cadre a permis au marché de se développer rapidement et reste la référence internationale. Mais il est volontaire : la définition d'un projet « vert », le recours à une revue externe et la profondeur du reporting varient d'un émetteur à l'autre. C'est cette hétérogénéité que le standard européen cherche à réduire.
Le standard EuGB : quatre exigences de plus
Le règlement (UE) 2023/2631, applicable depuis le 21 décembre 2024, réserve la dénomination « obligation verte européenne » aux émissions qui respectent quatre conditions.
1. Un usage des fonds aligné sur la taxonomie européenne. Les fonds levés doivent financer des activités conformes à la taxonomie : contribution substantielle à un objectif environnemental, absence de préjudice important aux autres objectifs, respect de garanties sociales minimales. Une marge de flexibilité de 15 % est prévue pour des activités que la taxonomie ne couvre pas encore, sous réserve de respecter ces mêmes principes.
2. Une fiche d'information standardisée. Avant l'émission, l'émetteur publie une fiche selon un modèle commun, qui décrit les projets financés et la contribution à ses objectifs environnementaux. Un prospectus est obligatoire.
3. Une revue externe par un examinateur supervisé par l'ESMA. La fiche doit recevoir un avis positif d'un examinateur externe avant l'émission. Depuis le 21 juin 2026, fin de la période transitoire, ces examinateurs doivent être enregistrés auprès de l'ESMA et sont soumis à sa supervision continue, notamment en matière de conflits d'intérêts.
4. Un reporting régulier. L'émetteur publie un rapport d'allocation tous les douze mois jusqu'à l'affectation complète des fonds, puis au moins un rapport d'impact sur la durée de vie de l'obligation.
Le règlement prévoit aussi des modèles de publication facultatifs pour les obligations vertes qui ne prennent pas le label européen. Les émetteurs qui le souhaitent peuvent ainsi rapprocher leur information du standard sans en adopter toutes les contraintes.
Green bond classique et EuGB : les différences en un coup d'œil
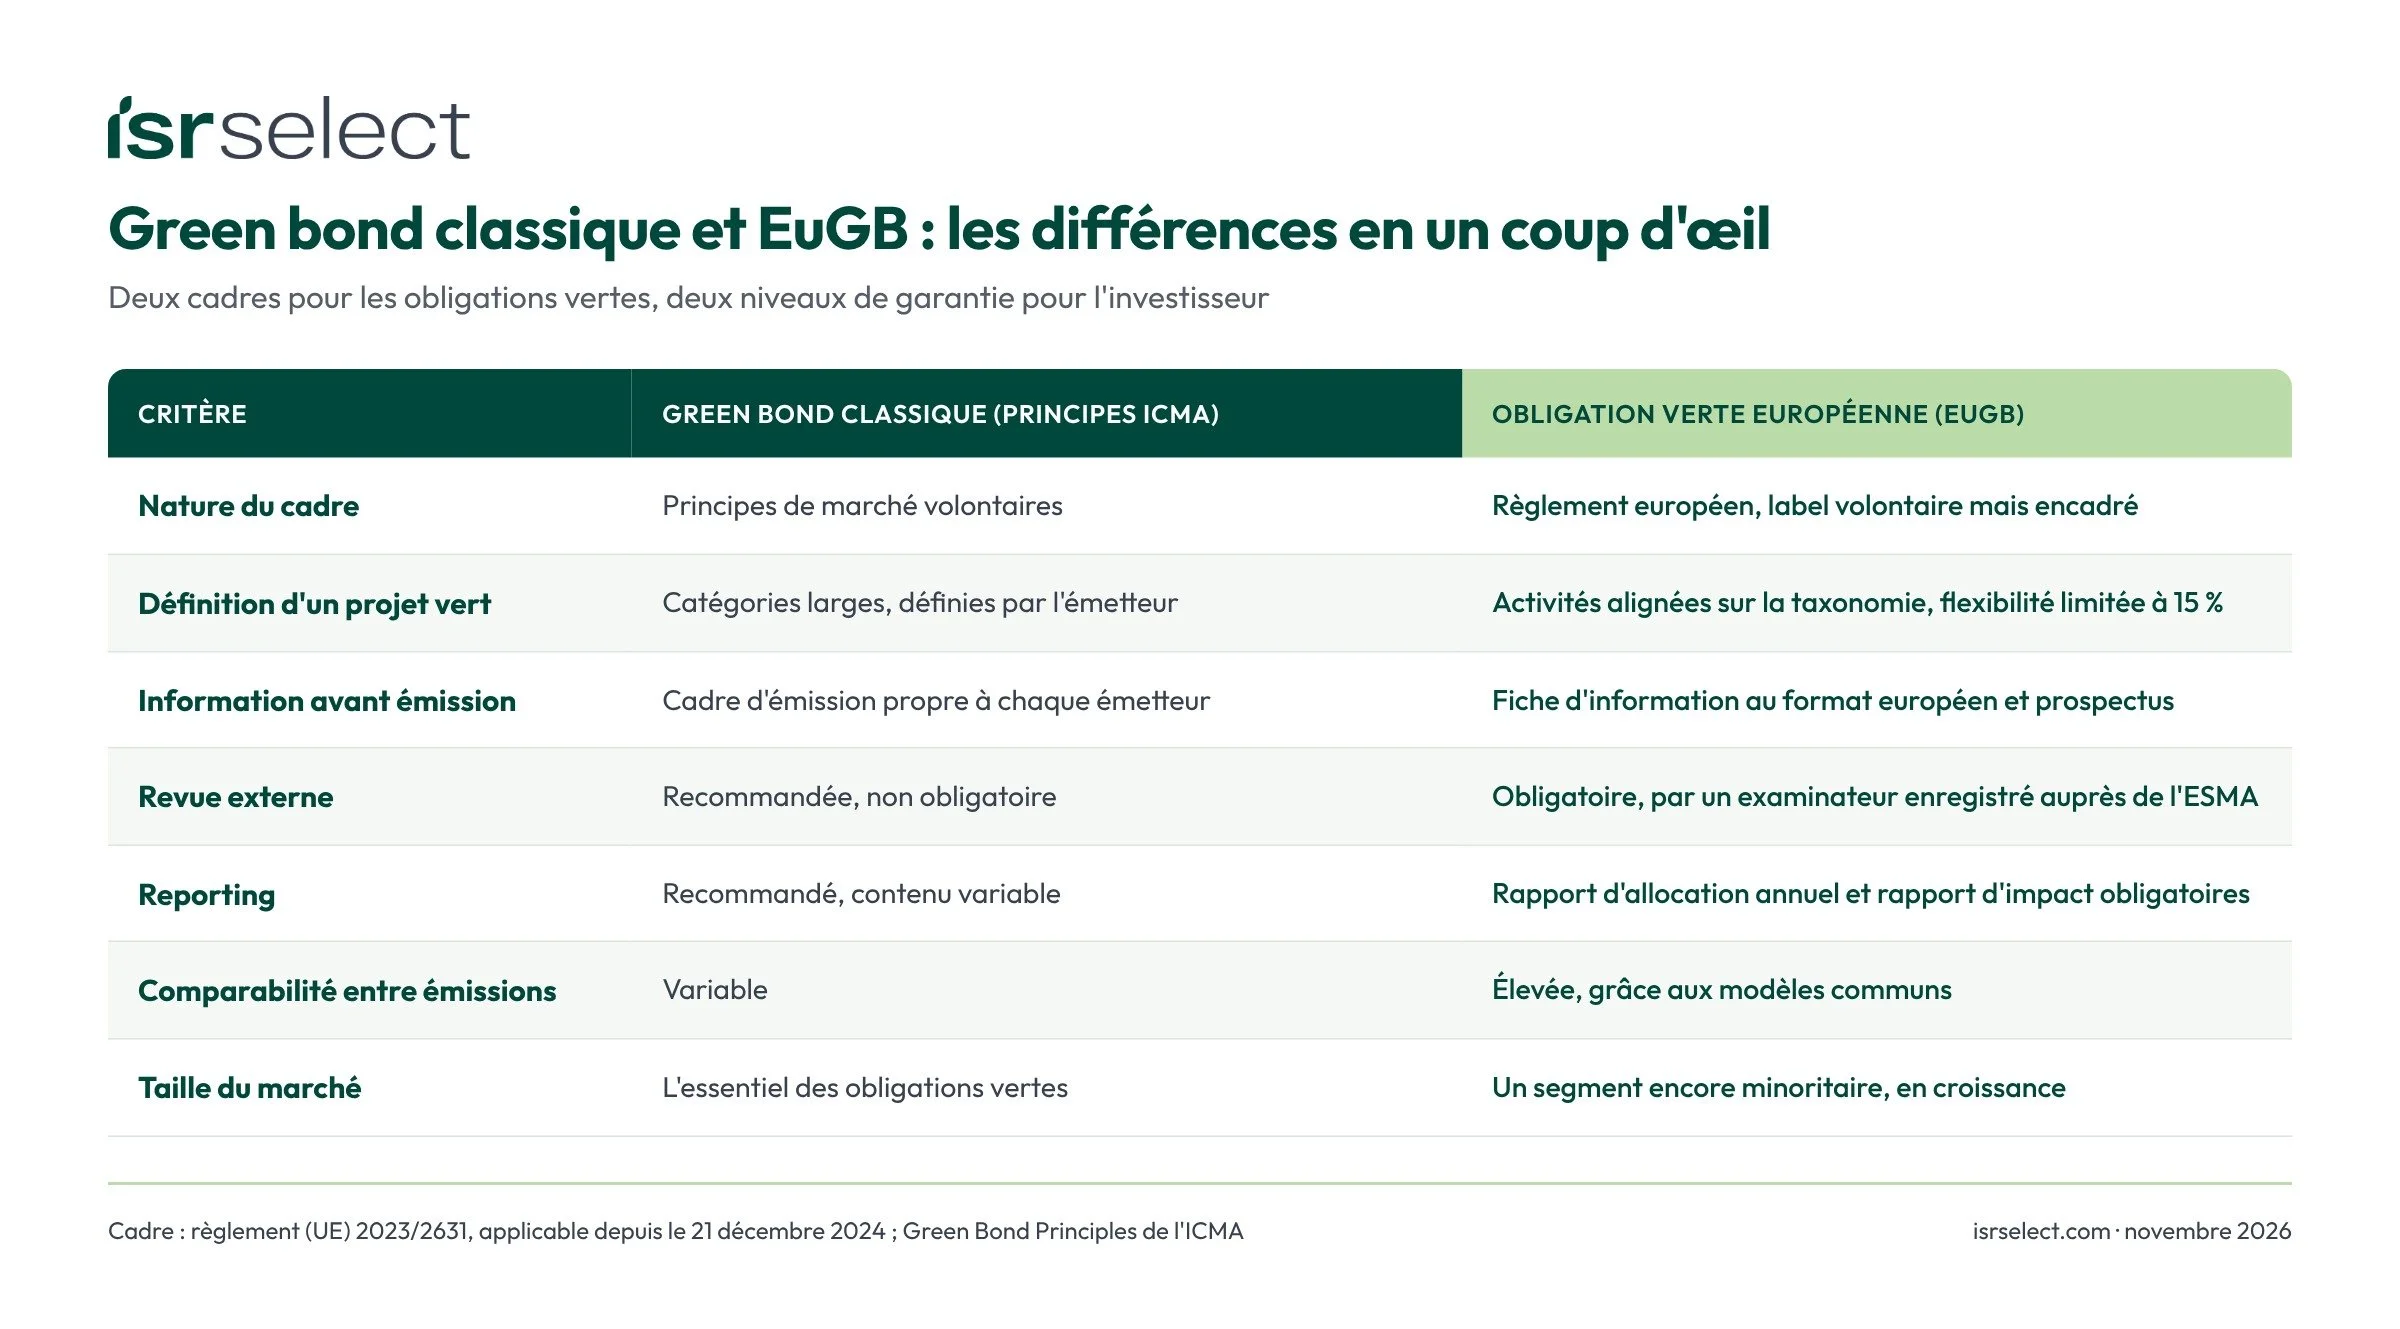
Les deux cadres ne s'opposent pas : un EuGB respecte en pratique les principes de l'ICMA, et beaucoup de green bonds classiques financent des projets de grande qualité. La différence porte sur le niveau de garantie et de comparabilité offert à l'investisseur.
Où en est le marché
Un peu plus d'un an après son lancement, le standard a dépassé 22 milliards d'euros d'émissions, selon l'IEEFA (février 2026). Les premiers émetteurs viennent surtout des réseaux électriques et des énergies renouvelables. Les émetteurs publics restent encore peu nombreux, avec quelques exemples remarqués comme l'émission souveraine de l'État danois en 2025.
En France, Bpifrance a émis en mars 2026 sa première obligation verte européenne : 1 milliard d'euros à dix ans, pour financer des prêts dans les énergies renouvelables, les transports propres, la gestion des déchets et le bâtiment vert. Le livre d'ordres a dépassé 8,8 milliards d'euros, signe d'une demande soutenue des investisseurs.
Le label reste toutefois minoritaire : il représentait un peu plus de 9 % des volumes d'obligations vertes européennes en 2026, selon Environmental Finance. L'exigence d'alignement sur la taxonomie et de revue externe agréée explique en partie cette adoption progressive. Pour l'investisseur, cela signifie que la plupart des fonds obligataires verts détiennent encore majoritairement des green bonds classiques.
Ce que cela change pour les fonds obligataires
Pour un fonds obligataire vert, détenir des EuGB plutôt que des green bonds classiques a déjà des conséquences concrètes, et en aura davantage avec la réforme SFDR.
Les règles sur les noms de fonds. Depuis mai 2025, un fonds qui utilise un terme environnemental ou de durabilité dans son nom doit appliquer des exclusions sectorielles, notamment liées aux énergies fossiles. Dans ses questions-réponses du 13 décembre 2024, l'ESMA a précisé que ces exclusions visant les émetteurs ne s'appliquent pas aux obligations vertes européennes. Pour les autres green bonds, le gérant peut examiner les projets financés (approche par transparence) pour vérifier s'ils relèvent ou non des activités exclues. Concrètement, un fonds peut détenir l'EuGB d'un énergéticien en transition sans contrevenir à ces règles, alors qu'un green bond classique du même émetteur demande une analyse au cas par cas.
La réforme SFDR. Dans la proposition de la Commission, actuellement en trilogue, les EuGB figurent explicitement parmi les investissements éligibles à la catégorie « Durable », et comptent donc aussi pour la catégorie « Transition ». Ils bénéficient d'exemptions sur une partie des exclusions propres à chaque catégorie. Les green bonds classiques ne sont pas cités expressément, et l'ICMA plaide pour qu'ils soient reconnus dans les mêmes conditions lorsque l'usage des fonds est documenté. Le texte final peut encore évoluer sur ce point.
La lecture de l'alignement taxonomique. Comme les EuGB financent par construction des activités alignées sur la taxonomie, un fonds qui en détient davantage peut afficher un engagement d'alignement taxonomique plus élevé dans son annexe SFDR. C'est l'un des axes des préférences de durabilité du client, et une donnée encore rare chez les fonds obligataires.
En pratique, le standard européen apporte au gérant une sécurité réglementaire et une information homogène. Les green bonds classiques restent néanmoins le cœur du marché : la qualité d'un fonds obligataire vert tient d'abord à la rigueur de sa sélection, quel que soit le format des titres détenus.
Repères pratiques pour analyser un fonds obligataire vert
Avant de recommander un fonds d'obligations vertes, cinq questions permettent d'aller au-delà du nom :
Quelle part du portefeuille est réellement investie en obligations vertes ? Le reporting mensuel et l'annexe SFDR l'indiquent généralement ; le reste peut être investi en obligations classiques ou en liquidités.
Quels standards le gérant accepte-t-il ? EuGB, principes de l'ICMA, cadre interne : la politique d'investissement précise souvent les critères d'éligibilité et le recours à une revue externe.
Le gérant analyse-t-il l'émetteur, au-delà de l'obligation ? Certains fonds excluent les émetteurs sans stratégie de transition crédible, même pour leurs obligations vertes.
Quel engagement d'alignement taxonomique figure dans l'annexe précontractuelle ? C'est la donnée qui servira pour les préférences de durabilité du client.
Quel reporting d'impact le fonds publie-t-il ? Émissions évitées, capacités renouvelables financées : ces indicateurs se lisent avec leurs limites méthodologiques, mais leur présence témoigne de la traçabilité du processus.
Comment isrselect peut aider
Les fiches fonds d'isrselect rassemblent, à partir des documents officiels de chaque fonds, la classification SFDR, les engagements d'investissement durable et d'alignement taxonomique, et les labels. La recherche par critères ESG et par contrat d'assurance-vie permet de repérer les fonds obligataires verts disponibles dans le contrat d'un client et de les comparer, et l'analyse de portefeuille vérifie la cohérence de l'allocation dans son ensemble. La prochaine version du moteur de recherche ajoutera des curseurs sur les objectifs précontractuels d'investissement durable et de taxonomie.
Sources
Parlement européen, résumé du règlement (UE) 2023/2631 sur les obligations vertes européennes
Arthur Cox, fin du régime transitoire des examinateurs externes (juin 2026)
ESMA, questions-réponses sur les orientations relatives aux noms de fonds (décembre 2024)
ICMA, commentaires et recommandations sur la révision de SFDR (février 2026)