
Le climat dispose d'un indicateur pivot, les émissions de CO₂. Le social n'en a pas : conditions de travail, équité salariale, droits humains, ancrage local se mesurent mal et se comparent encore moins. Pourtant, les fonds publient déjà plusieurs indicateurs sociaux réglementaires, et d'autres sources permettent d'aller plus loin. Ce qui se mesure, ce qui reste invisible, et comment repérer les entreprises qui traitent équitablement leurs salariés et leurs parties prenantes.
Pourquoi le social est plus difficile à mesurer
Trois raisons expliquent que le « S » soit souvent le parent pauvre de l'analyse extra-financière.
Il n'existe pas d'unité commune. Une tonne de CO₂ émise en France ou au Vietnam a le même effet sur le climat. Une politique sociale, elle, se juge par rapport à un pays, à un secteur, à un droit du travail.
Beaucoup d'indicateurs décrivent des politiques plutôt que des résultats. Savoir qu'une entreprise dispose d'une charte des droits humains ne dit pas si elle est respectée chez ses fournisseurs.
Les enjeux les plus lourds se situent souvent hors de l'entreprise. Les risques de travail forcé ou de travail des enfants se trouvent principalement dans les chaînes d'approvisionnement, là où les données publiées sont les plus rares.
Ces limites n'empêchent pas l'analyse. Elles obligent à croiser plusieurs sources, et à savoir ce que chaque indicateur dit vraiment.
Les cinq indicateurs sociaux obligatoires des PAI
Le règlement SFDR définit une liste de principales incidences négatives (PAI). Les grandes sociétés de gestion doivent les publier au niveau de l'entité. Au niveau d'un fonds, un produit article 8 ou 9 indique s'il les prend en compte et comment ; un fonds article 9 s'en sert notamment pour vérifier que ses investissements durables ne causent pas de préjudice important. Cinq indicateurs concernent les entreprises sur le plan social :
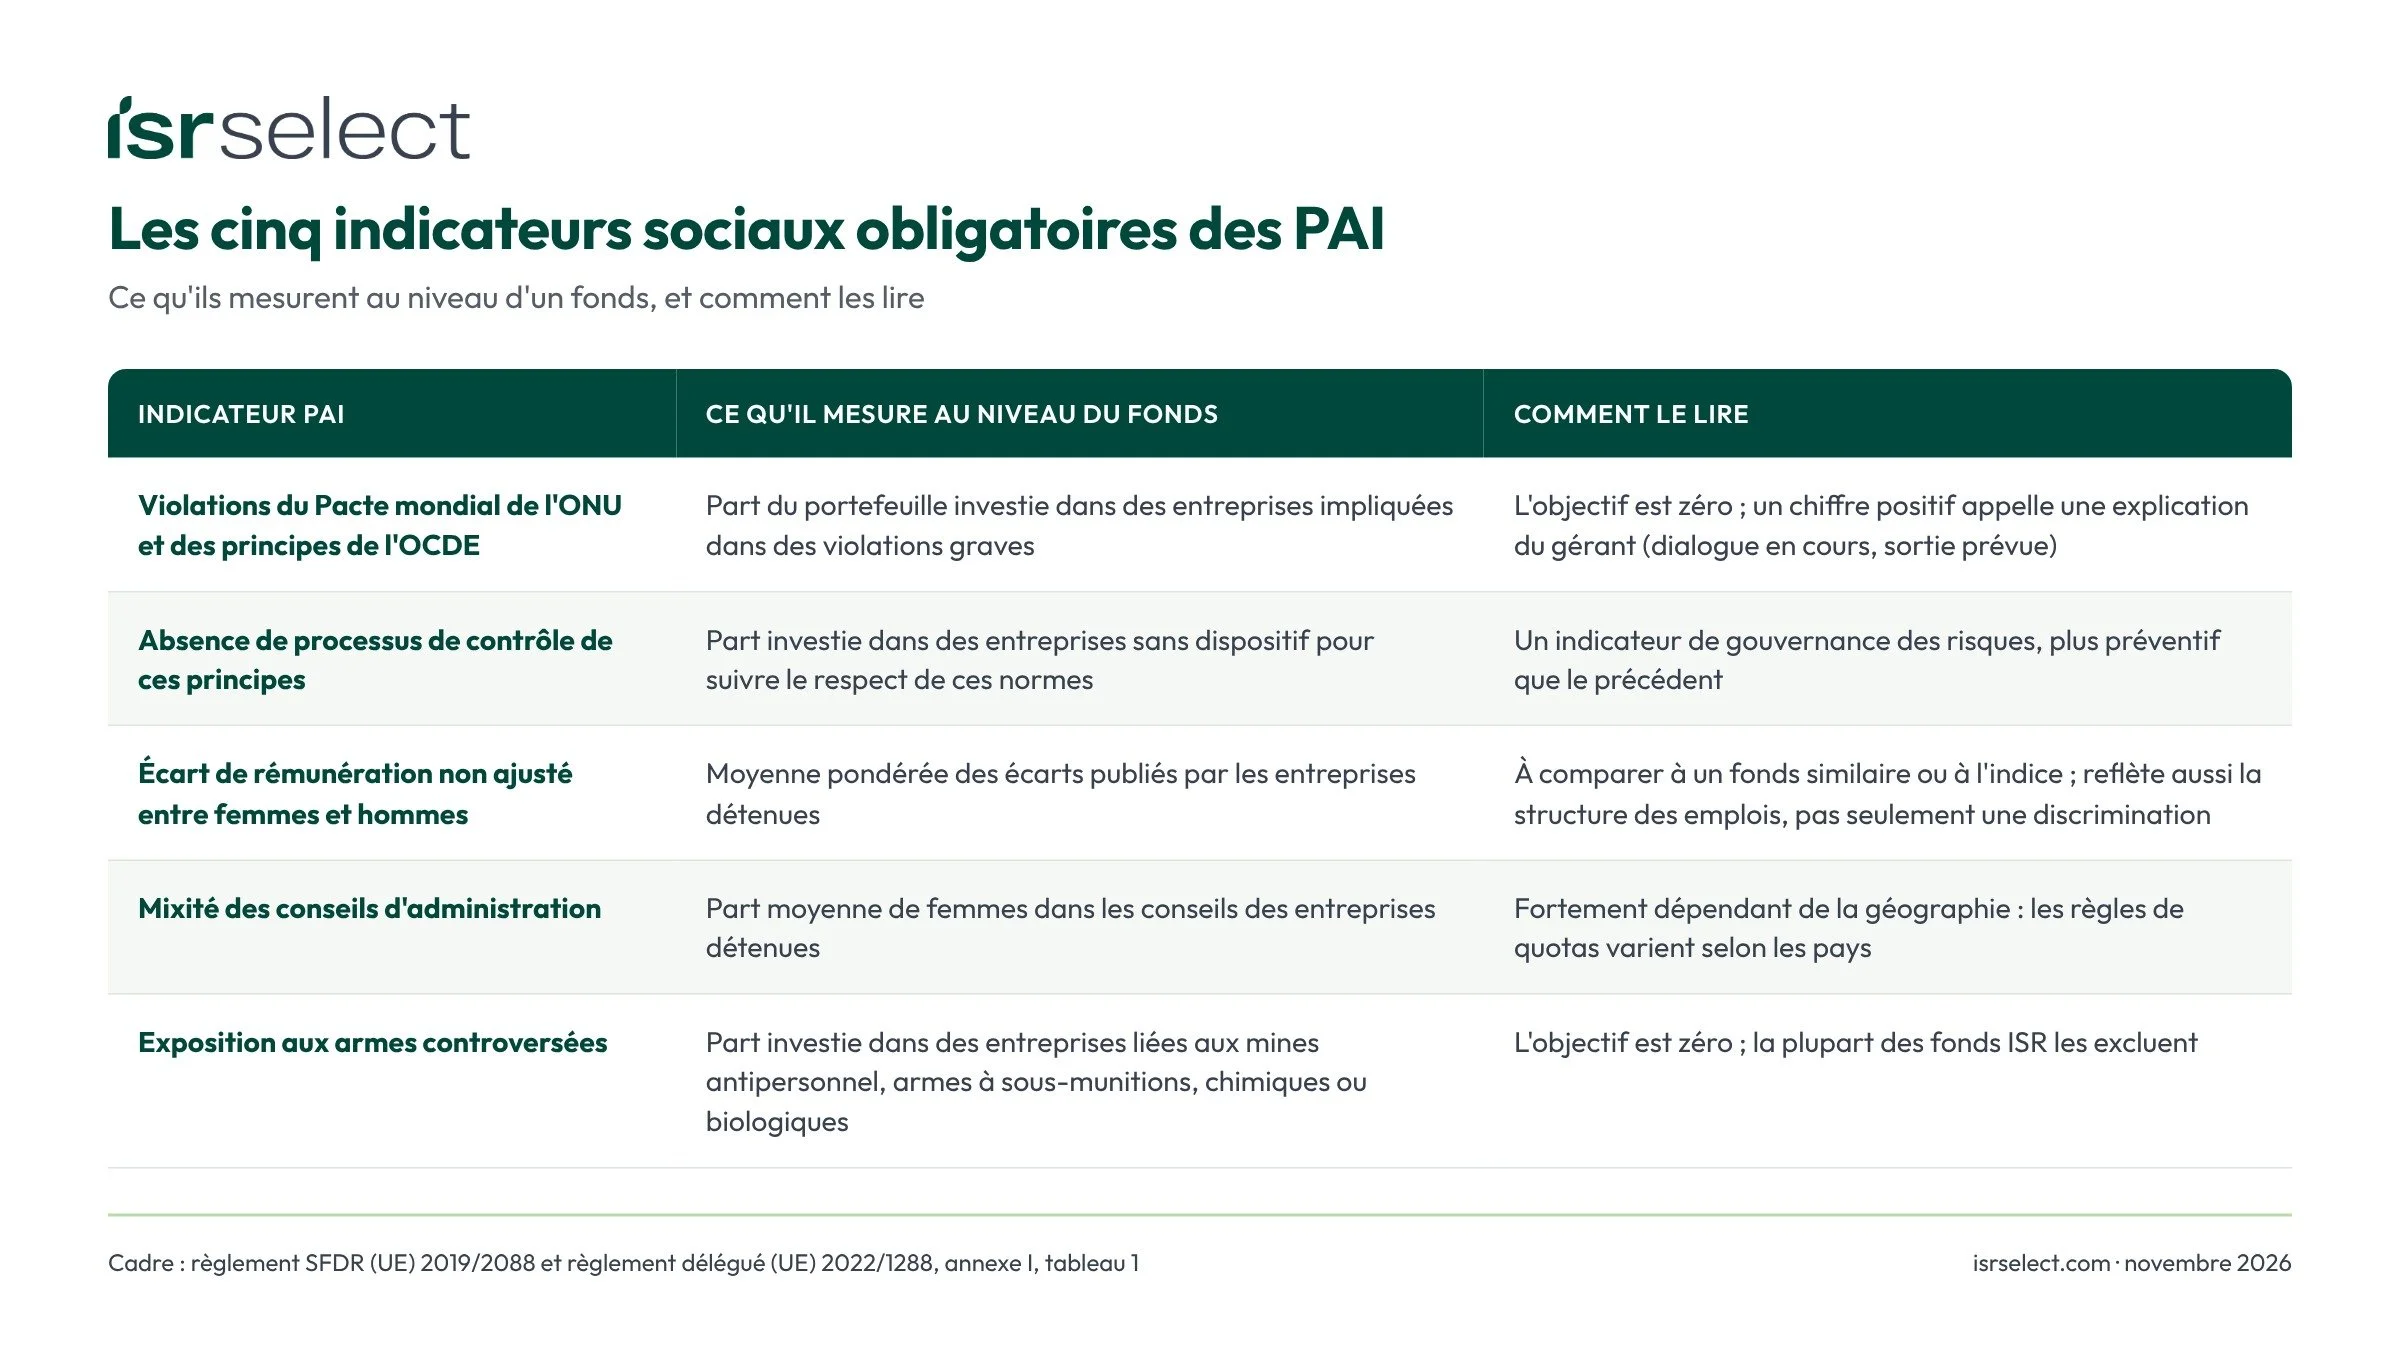
Deux réflexes aident à la lecture. D'abord, regarder le taux de couverture : un écart salarial calculé sur 40 % du portefeuille ne dit pas grand-chose du reste. Ensuite, comparer ce qui est comparable : un fonds actions européennes et un fonds émergents n'auront jamais les mêmes résultats sur la mixité des conseils.
Les indicateurs sociaux facultatifs : une liste plus riche, rarement publiée
En plus des indicateurs obligatoires, le règlement propose une liste d'indicateurs sociaux facultatifs. Chaque société de gestion doit en retenir au moins un. Ils couvrent des sujets plus fins :
Conditions de travail : absence de politique de prévention des accidents, taux d'accidents, absence de mécanisme de réclamation pour les salariés, protection insuffisante des lanceurs d'alerte, incidents de discrimination.
Équité salariale : ratio excessif entre la rémunération du dirigeant et celle des salariés.
Droits humains : absence de politique ou de diligence raisonnable, risques de travail des enfants ou de travail forcé dans les activités et chez les fournisseurs, absence de code de conduite fournisseurs, cas de violations graves.
Corruption : absence de politique anticorruption, condamnations et amendes.
Les données sociales étant inégalement disponibles, le choix de l'indicateur facultatif est révélateur. Un fonds qui publie un indicateur facultatif exigeant, comme le ratio de rémunération ou les risques de travail forcé, envoie donc un signal d'attention particulière au social.
Écarts entre hauts et bas salaires : peut-on les mesurer au niveau d'un fonds ?
C'est l'une des questions les plus parlantes pour un client : l'entreprise dans laquelle j'investis partage-t-elle équitablement la valeur ? La réponse est oui, en partie, grâce à trois sources.
1. L'indicateur PAI facultatif sur la rémunération du dirigeant. Il rapporte la rémunération totale de la personne la mieux payée de chaque entreprise à la rémunération médiane de ses salariés, puis calcule une moyenne pour le fonds. C'est l'outil le plus direct pour répondre à la question, à condition que la société de gestion ait choisi de le publier.
2. Les ratios d'équité des sociétés cotées françaises. Depuis la loi Pacte, les entreprises cotées sur un marché réglementé publient dans leur rapport sur le gouvernement d'entreprise le ratio entre la rémunération de leurs dirigeants et les rémunérations moyenne et médiane de leurs salariés, avec son évolution sur cinq ans (article L22-10-9 du Code de commerce). Pour un fonds investi en actions françaises, la donnée existe donc, entreprise par entreprise.
3. Le reporting de durabilité des grandes entreprises européennes. Les normes européennes de reporting (ESRS), adossées à la directive CSRD, demandent aux entreprises concernées de publier leur écart de rémunération entre femmes et hommes, et la version initiale prévoyait aussi un ratio entre la rémunération la plus élevée et la médiane. Depuis la simplification décidée en 2025-2026 (paquet « Omnibus »), seules les entreprises de plus de 1 000 salariés restent concernées, et le contenu exact des normes simplifiées reste à suivre.
Deux limites sont à garder en tête. Un ratio élevé ne dit pas tout : il dépend du secteur (une entreprise de distribution emploie beaucoup de salariés à temps partiel, une société de logiciels peu) et du pays. Et la couverture reste partielle hors d'Europe et pour les petites capitalisations.
Côté égalité femmes-hommes, la directive européenne sur la transparence des rémunérations renforcera l'information disponible. Sa transposition en France, attendue pour juin 2026, est en cours d'examen au Parlement : en attendant, l'index de l'égalité professionnelle reste la référence pour les entreprises françaises d'au moins 50 salariés.
Ce qui se mesure, ce qui reste partiel, ce qui reste invisible
Pour repérer les entreprises « justes », toutes les données ne se valent pas. Ce tableau classe les principaux enjeux selon la disponibilité de l'information au niveau d'un fonds.
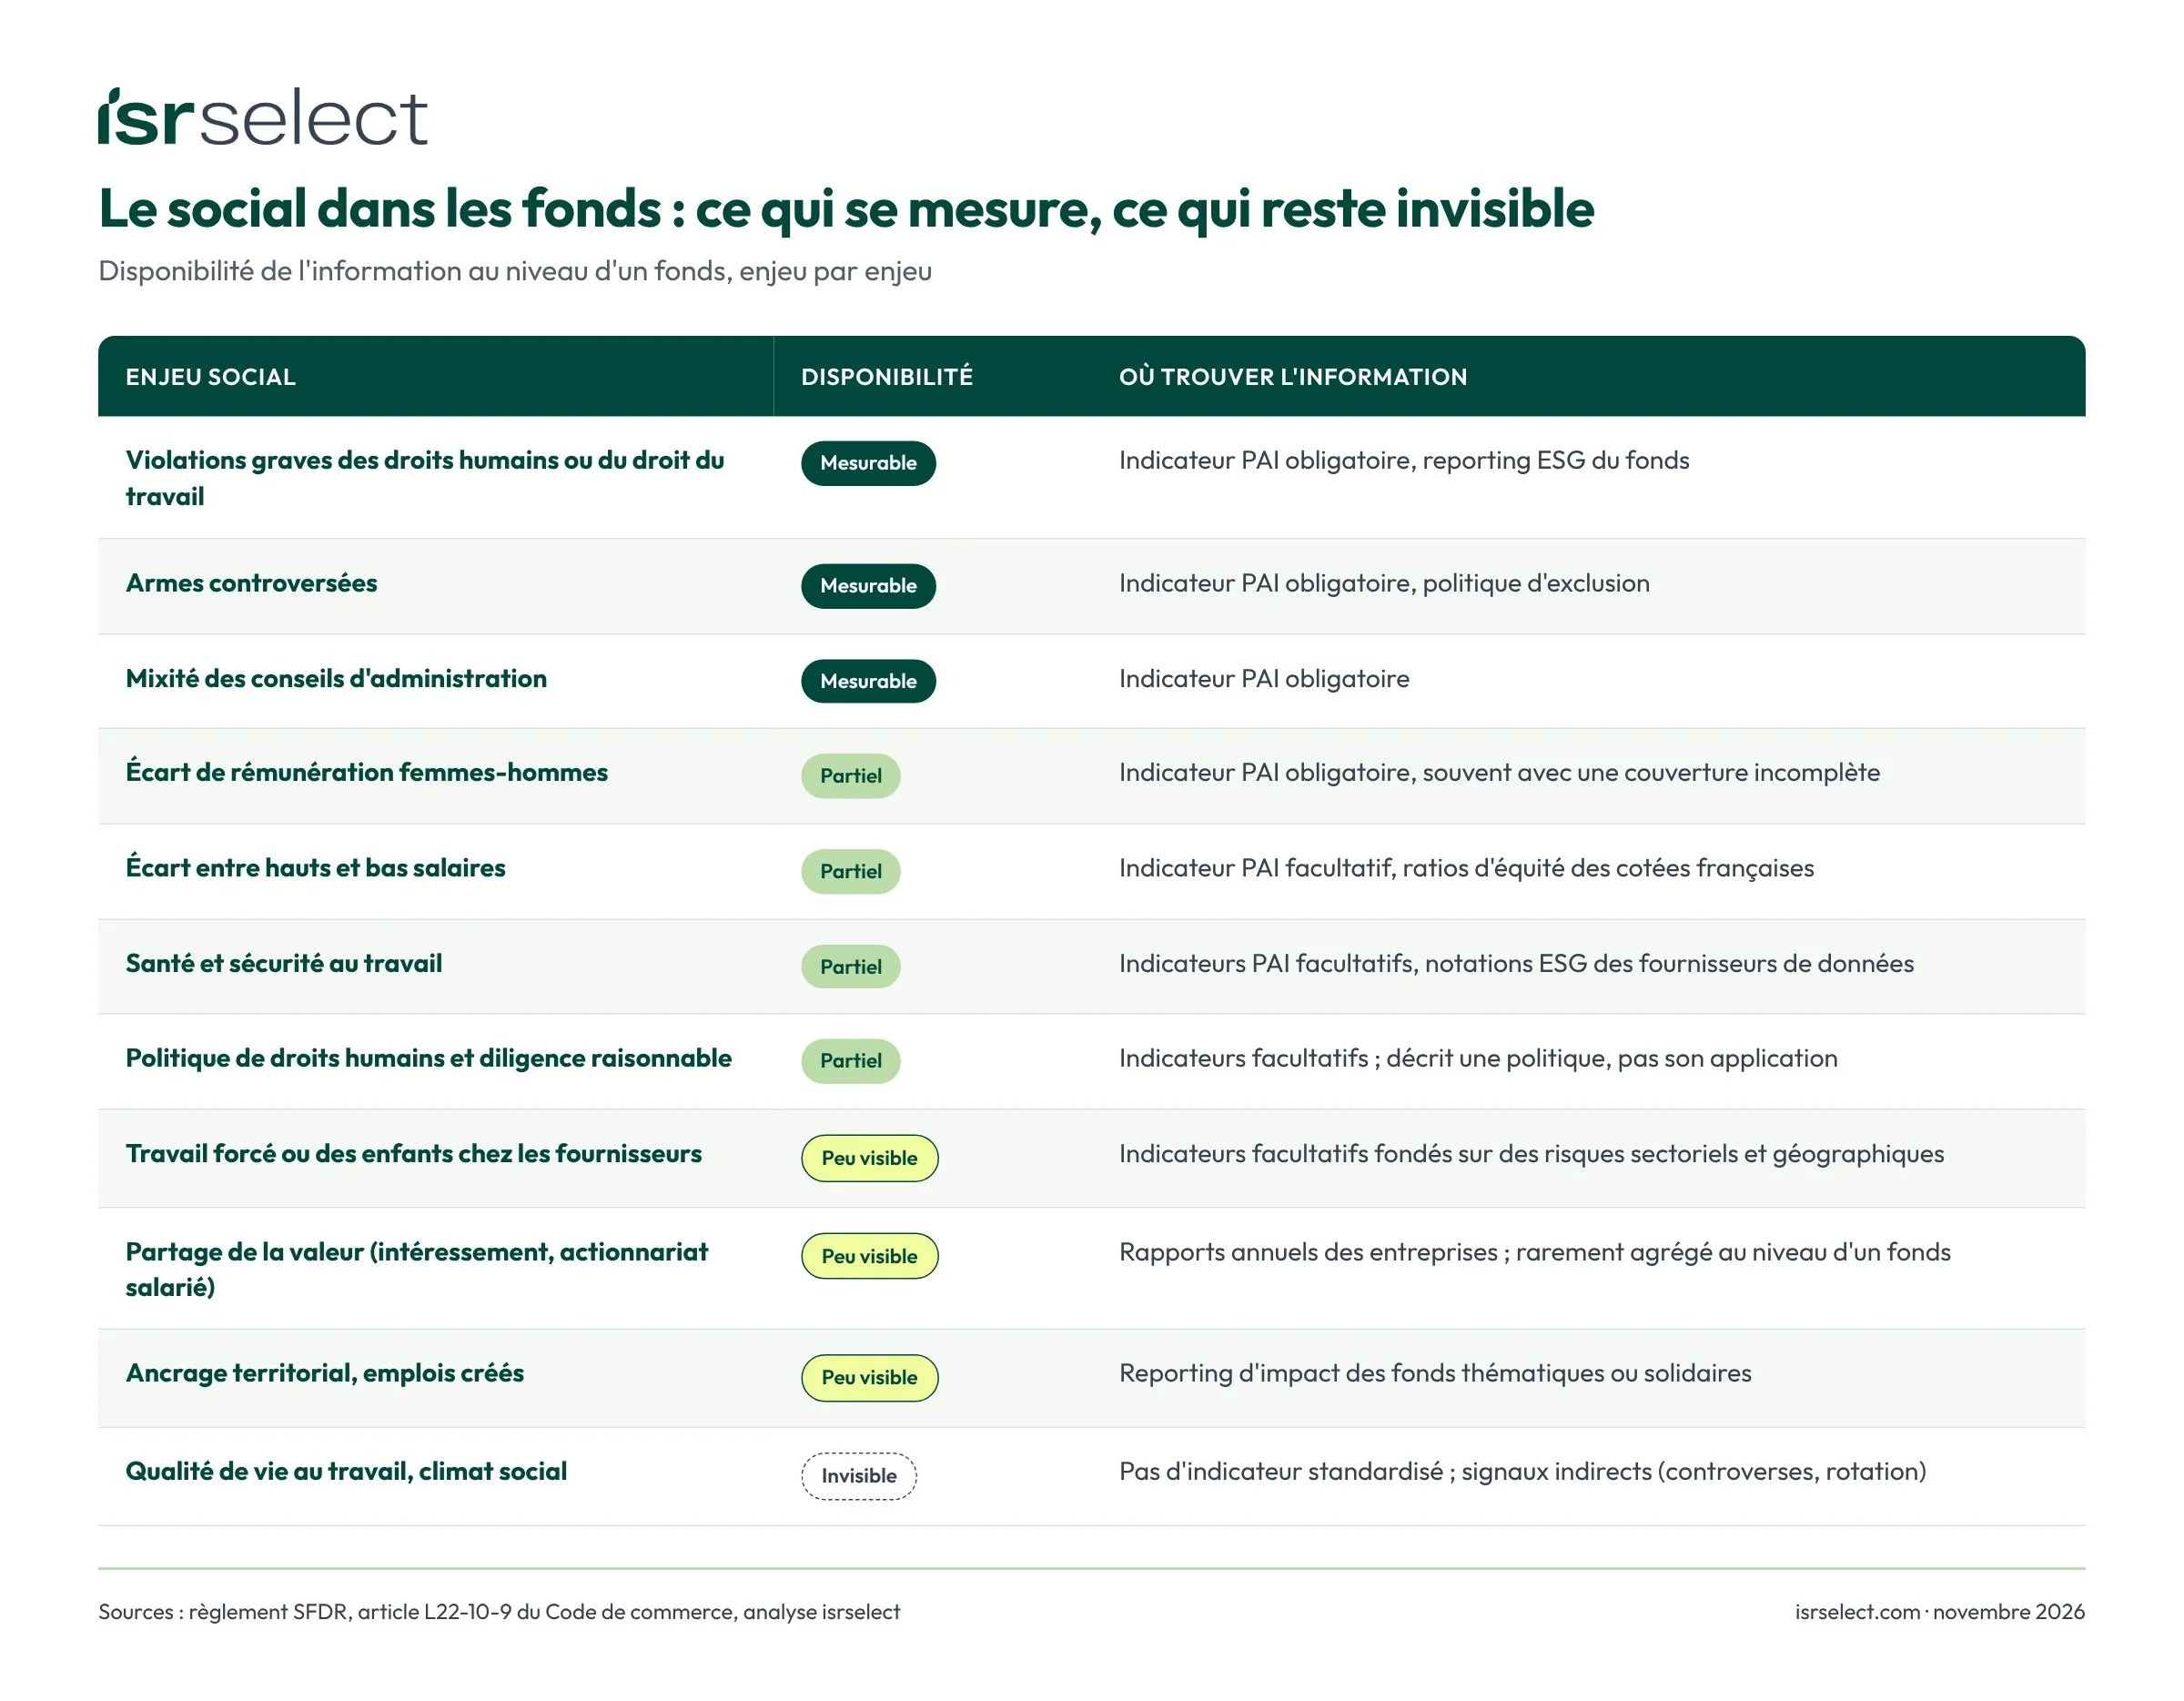
Le constat est clair : les indicateurs réglementaires couvrent bien les risques extrêmes (violations, armes), moins bien l'équité au quotidien. Pour cette seconde dimension, l'analyse qualitative du gérant et son dialogue avec les entreprises prennent le relais.
Initiatives sociales et philanthropiques : où les trouver dans les documents d'un fonds
Les initiatives sociales des entreprises (mécénat, fondations, programmes d'insertion, soutien à l'emploi local) ne font l'objet d'aucun indicateur réglementaire. Elles apparaissent pourtant dans plusieurs documents, à condition de savoir où chercher :
L'annexe précontractuelle SFDR décrit les caractéristiques sociales promues par le fonds et les indicateurs utilisés pour les suivre. C'est le point de départ pour savoir si le social est un vrai critère de sélection ou un simple filtre d'exclusion.
Le reporting ESG ou d'impact du fonds présente souvent des études de cas d'entreprises détenues, et parfois des indicateurs sociaux maison (emplois créés, personnes formées, accès aux soins).
Le rapport de vote et d'engagement de la société de gestion indique les dialogues menés sur les salaires, les conditions de travail ou les droits humains, et les votes sur les résolutions sociales.
Le rapport « article 29 » que publient les sociétés de gestion françaises décrit leur politique de durabilité au niveau de l'entité, y compris leurs engagements sociaux.
Les fonds de partage, labellisés Finansol pour beaucoup, reversent une partie de leurs revenus ou de leurs frais à des associations : la dimension philanthropique est alors portée par le fonds lui-même, et documentée dans son prospectus.
Une nuance importante : la philanthropie d'une entreprise ne dit rien, à elle seule, de la façon dont elle traite ses propres salariés ou ses fournisseurs. Les gérants les plus rigoureux la considèrent comme un complément, jamais comme un substitut à l'analyse des pratiques sociales.
Au-delà des indicateurs réglementaires : santé, management, satisfaction, innovation sociale
Les dimensions sociales qui comptent le plus pour juger une entreprise « juste » ne figurent pas toutes dans la réglementation. Elles se lisent à travers des indicateurs indirects, publiés par les entreprises elles-mêmes ou calculés par les fournisseurs de données.
Santé et sécurité des salariés. C'est la dimension la mieux documentée après les violations graves. Le taux de fréquence des accidents du travail fait partie des indicateurs que les grandes entreprises européennes doivent publier, y compris dans les normes simplifiées. La santé mentale et les risques psychosociaux restent en revanche peu chiffrés : on les approche par l'absentéisme, quand il est publié.
Qualité du management et climat social. Aucun indicateur standardisé ne mesure un « management bienveillant ». Plusieurs signaux convergents permettent toutefois de s'en faire une idée : le taux de rotation du personnel, les heures de formation par salarié, l'absentéisme, la part de contrats précaires, ou encore les certifications employeur. Certains fournisseurs de données exploitent aussi les avis de salariés publiés en ligne, avec les précautions que suppose ce type de source.
Satisfaction des collaborateurs. De nombreuses entreprises mènent des enquêtes internes d'engagement. Quand elles en publient le taux de participation et les résultats dans leur rapport de durabilité, c'est un indicateur précieux, surtout s'il est suivi dans le temps. Mais la publication reste volontaire et les méthodes ne sont pas comparables d'une entreprise à l'autre.
Satisfaction des clients. Les normes européennes de reporting comportent un volet dédié aux consommateurs et utilisateurs finaux (sécurité des produits, protection des données, accès aux services). Les scores de satisfaction, comme le Net Promoter Score, sont parfois publiés mais rarement repris dans l'analyse ESG des fonds.
Innovation sociale. C'est la face positive du social : des produits et services qui répondent à un besoin (accès aux soins, inclusion financière, éducation, logement abordable). Elle se mesure surtout par la part du chiffre d'affaires associée à des objectifs de développement durable sociaux, calculée par certains fournisseurs de données. L'Union européenne avait étudié une taxonomie sociale en 2022, sans la concrétiser. En France, l'agrément d'entreprise solidaire d'utilité sociale (ESUS) et la qualité de société à mission offrent des repères juridiques, surtout utiles pour les fonds solidaires et non cotés.
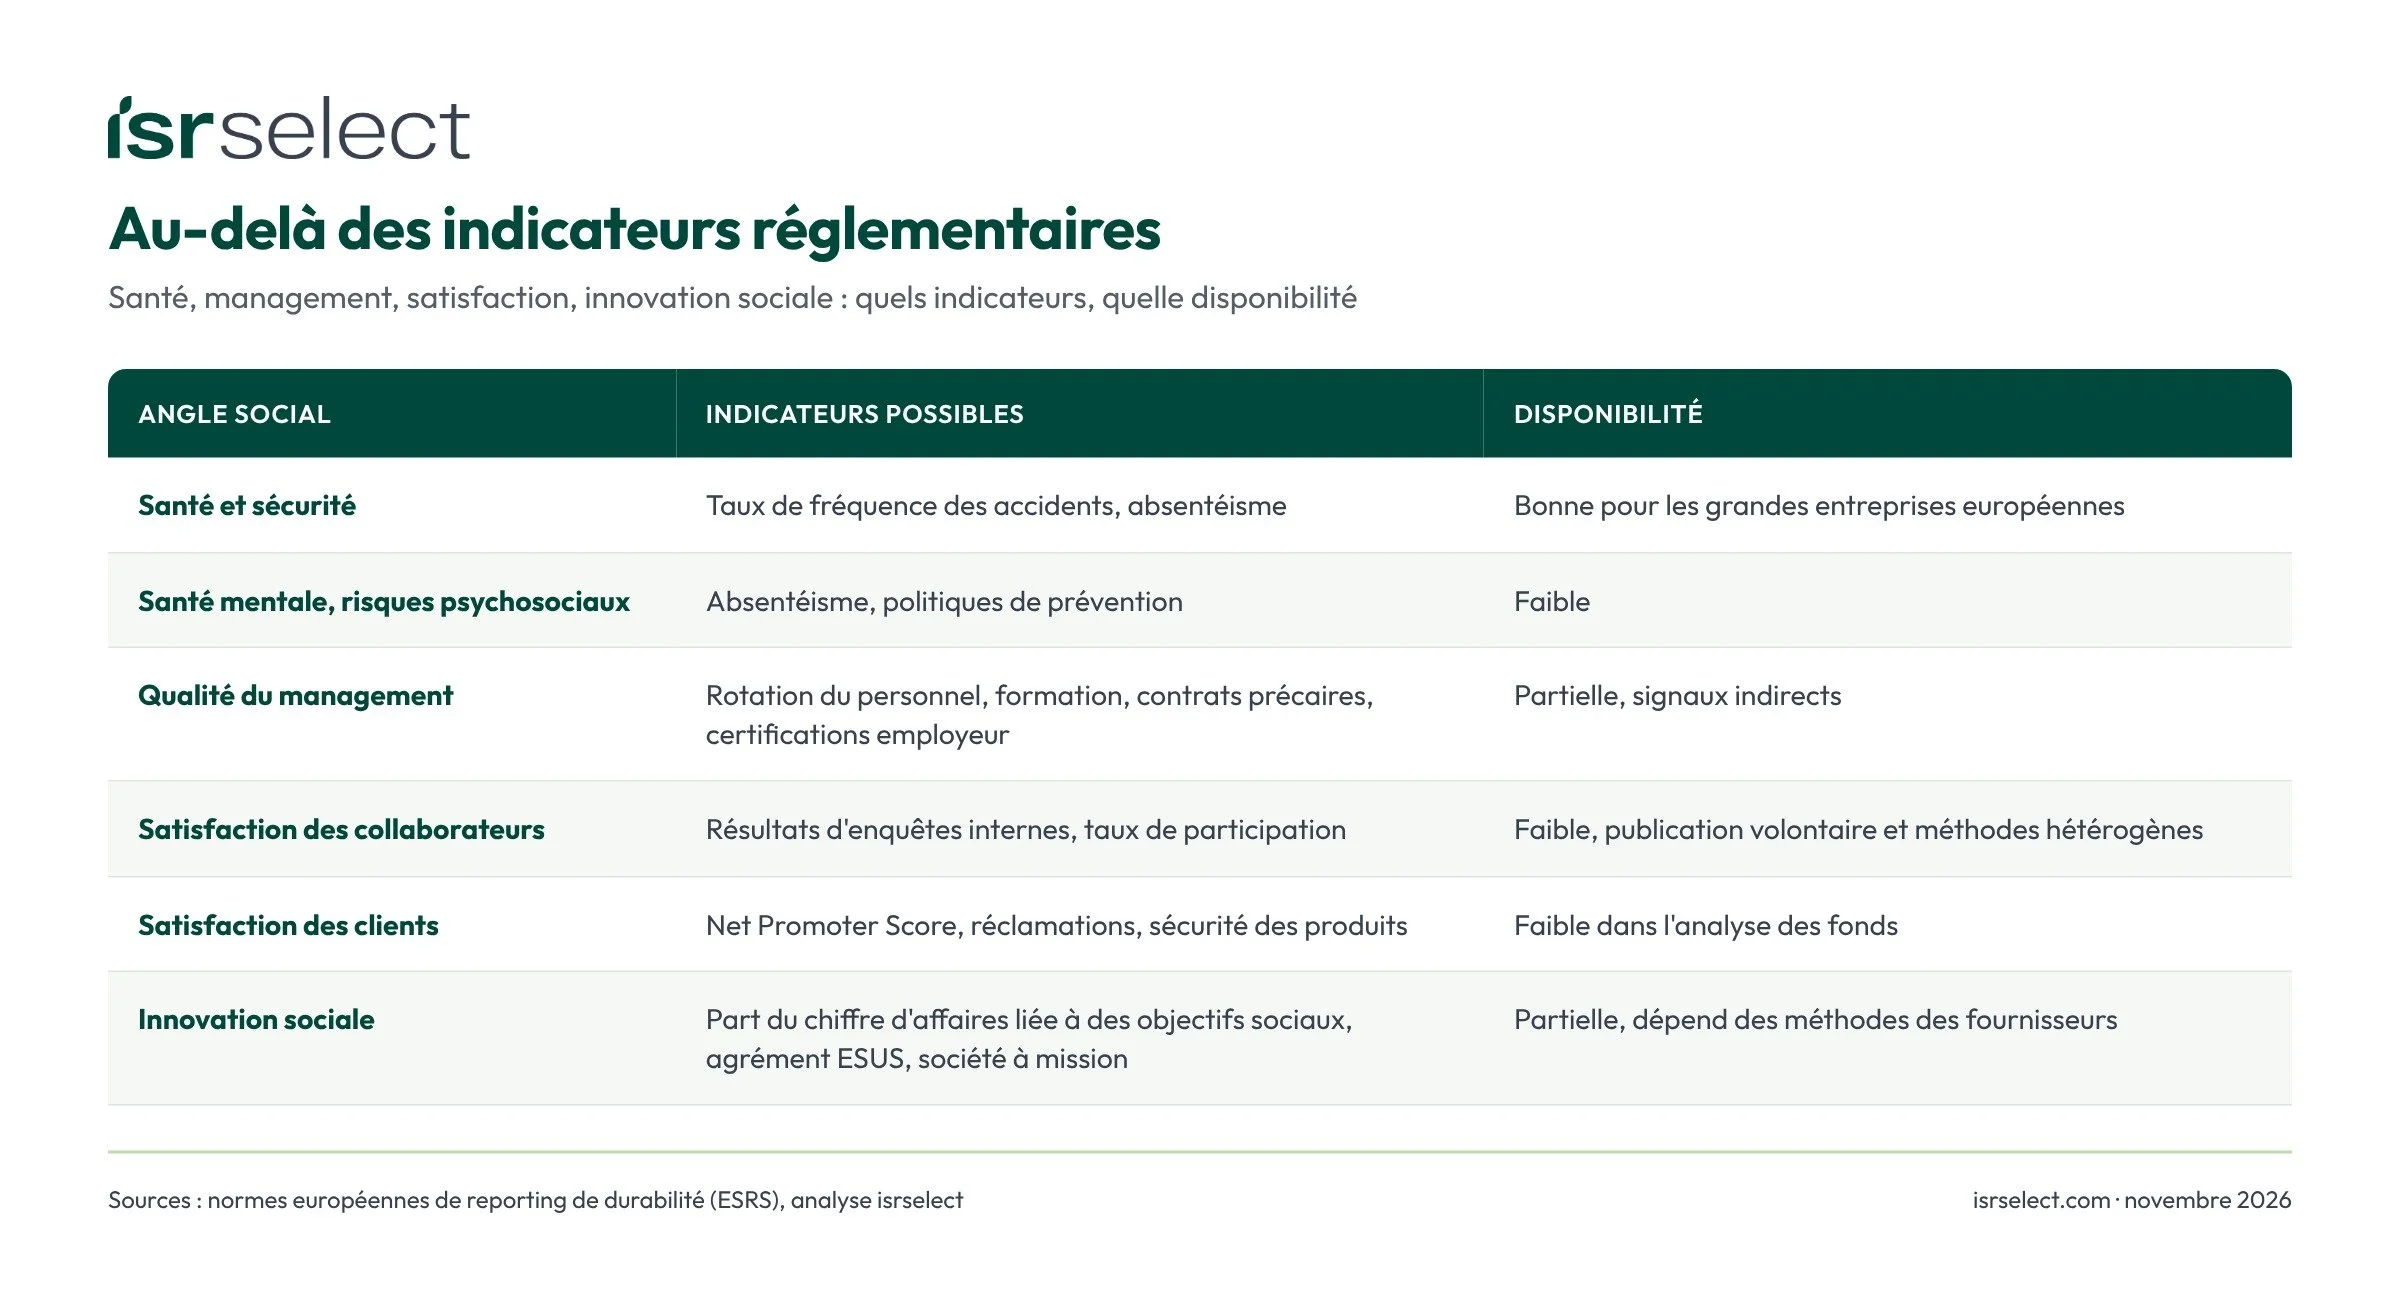
Ces indicateurs ne se comparent pas facilement entre entreprises ni entre secteurs. Ils prennent tout leur sens dans la durée et entre les mains d'un gérant qui les utilise pour dialoguer avec les entreprises, plutôt que comme une note unique.
Repères pratiques pour analyser le volet social d'un fonds
Le fonds déclare-t-il prendre en compte les PAI ? L'annexe SFDR le précise ; sans cela, les indicateurs sociaux ne sont pas suivis au niveau du produit.
Quels indicateurs sociaux facultatifs la société de gestion a-t-elle retenus ? Le ratio de rémunération ou les risques de travail forcé signalent une attention particulière au social.
Quel est le taux de couverture des données ? Un indicateur calculé sur une petite part du portefeuille se lit avec prudence.
Les résultats sont-ils comparés à un indice ou à l'univers ? Un chiffre isolé ne permet pas de juger.
Le gérant documente-t-il son engagement sur le social ? Le rapport de vote et d'engagement montre si le social se traduit en dialogue concret avec les entreprises.
Pour le client, une formulation honnête consiste à dire que le social se mesure aujourd'hui surtout par les risques évités (violations, armes, discriminations), et de mieux en mieux par l'équité salariale, grâce aux nouvelles obligations de transparence.
Comment isrselect peut aider
Les fiches fonds d'isrselect reprennent, à partir des documents officiels de chaque fonds, les engagements sociaux déclarés, les indicateurs PAI pris en compte et les labels, dont les labels solidaires. La recherche par critères ESG et par contrat d'assurance-vie permet de comparer plusieurs fonds sur ces éléments, et l'analyse de portefeuille vérifie la cohérence de l'allocation. La prochaine version du moteur de recherche ajoutera des filtres dédiés aux PAI.